বাংলাদেশের ব্যাংকিং খাতে খেলাপি ঋণের ক্রমবর্ধমান ঊর্ধ্বমুখী প্রবণতা পুরো আর্থিক ব্যবস্থার ওপর চাপ সৃষ্টি করছে। বর্তমানে মোট ঋণের ৩২ শতাংশের বেশি খেলাপি হয়ে পড়ায় ব্যাংকের ঋণ আদায় ও পুনঃবিনিয়োগের স্বাভাবিক চক্র ব্যাহত হচ্ছে। এর ফলে ব্যাংকের মুনাফা, মূলধন সক্ষমতা, নতুন ঋণ বিতরণ এবং সামগ্রিক অর্থনৈতিক কর্মকাণ্ড নেতিবাচকভাবে প্রভাবিত হচ্ছে।
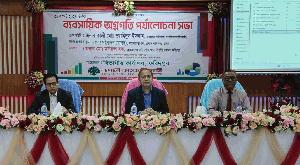
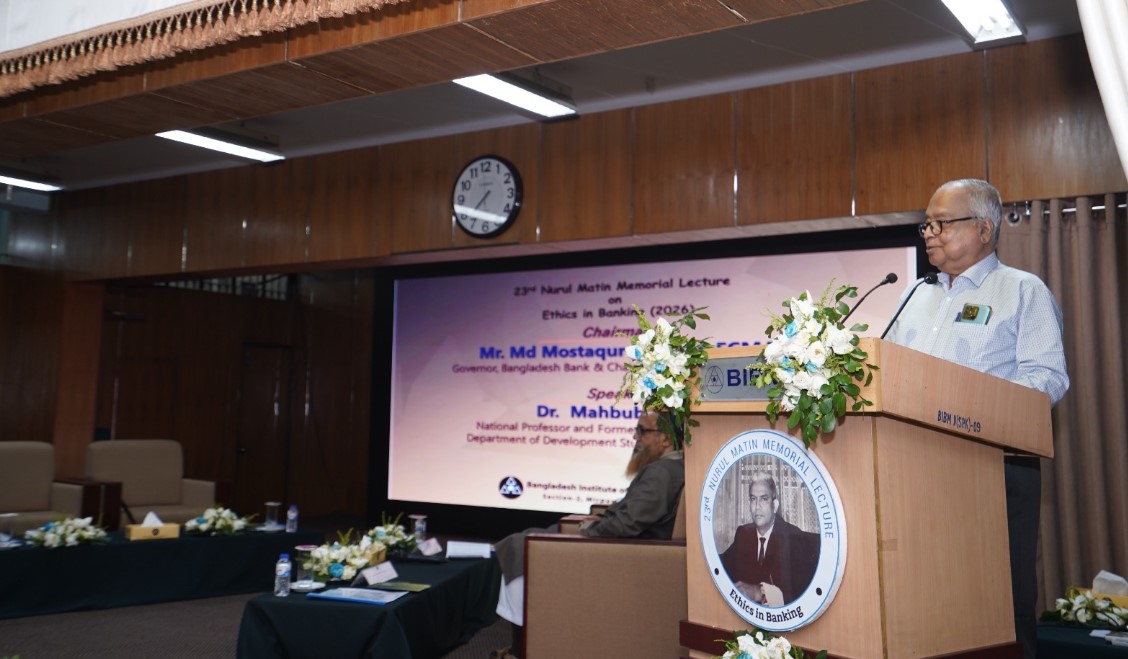
গত শনিবার (১৯ সেপ্টেম্বর) বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট আয়োজিত ২৩তম নুরুল মতিন মেমোরিয়াল লেকচার-এ ‘ব্যাংকিং-এ নৈতিকতা’ বিষয়ে বক্তব্য রাখতে গিয়ে জাতীয় অধ্যাপক ও ঢাকা বিশ্ববিদ্যালয়ের উন্নয়ন অধ্যয়ন বিভাগের সাবেক অধ্যাপক ও চেয়ারম্যান ড. মাহবুব উল্লাহ এ কথা বলেন।
অনুষ্ঠানে জাতীয় অধ্যাপক ও ঢাকা বিশ্ববিদ্যালয়ের উন্নয়ন অধ্যয়ন বিভাগের সাবেক অধ্যাপক ও চেয়ারম্যান ড. মাহ্বুব উল্লাহ্ স্মারক বক্তৃতা প্রদান করেন। বাংলাদেশ ব্যাংকের গভর্নর এবং বিআইবিএম গভর্নিং বোর্ডের চেয়ারম্যান মোঃ মোস্তাকুর রহমান এফসিএমএ অনুষ্ঠানে সভাপতিত্ব করেন। বিআইবিএম-এর মহাপরিচালক ড. মো. এজাজুল ইসলাম স্বাগত বক্তব্য দেবেন। অনুষ্ঠানে ধন্যবাদ জ্ঞাপন করেন অধ্যাপক এবং পরিচালক (গবেষণা , উন্নয়ন ও পরামর্শ) মোঃ শিহাব উদ্দিন খান।
জাতীয় অধ্যাপক বলেন, ব্যাংকিং ব্যবস্থার মূল চালিকাশক্তি হলো ঋণের অর্থ বারবার অর্থনীতিতে ঘুরে ফিরে ব্যবহার হওয়া। ব্যাংক আমানতকারীদের কাছ থেকে অর্থ সংগ্রহ করে ঋণ দেয়, সেই ঋণের কিস্তি ও সুদ ফেরত এলে তা আবার নতুন ঋণ হিসেবে বিনিয়োগ করা হয়। কিন্তু খেলাপি ঋণ বাড়তে থাকায় এই স্বাভাবিক চক্র বাধাগ্রস্ত হচ্ছে।
আমানতকারীদের অর্থের একটি বড় অংশ ঋণ হিসেবে বিতরণের পর তা সময়মতো ব্যাংকে ফিরে না আসায় ব্যাংকের তারল্য ও ঋণ বিতরণ সক্ষমতার ওপর চাপ তৈরি হচ্ছে। একই সঙ্গে নতুন ঋণ দেওয়ার ক্ষেত্রেও ব্যাংকগুলোকে আরও সতর্ক হতে হচ্ছে বলে স্মারক বক্তৃতায় উল্লেখ করেন।
দীর্ঘদিন ধরে লোকসান ও খেলাপি ঋণের কারণে কিছু ব্যাংক আন্তর্জাতিক ব্যাসেল-২ মানদণ্ড অনুযায়ী প্রয়োজনীয় মূলধন সংরক্ষণেও সমস্যার মুখে পড়ছে। এর ফলে তাদের নতুন ঋণ বিতরণের সক্ষমতা সীমিত হয়ে যাচ্ছে বলে এই জাতীয় অধ্যাপক মনে করেন।
তিনি আরও বলেন, যেসব ব্যাংকের এখনো ঋণ দেওয়ার সক্ষমতা রয়েছে, তারাও ঝুঁকি কমাতে নতুন ঋণ অনুমোদনের ক্ষেত্রে অত্যন্ত সতর্ক অবস্থান নিচ্ছে। এর ফলে যোগ্য উদ্যোক্তা ও শিল্পপ্রতিষ্ঠানগুলো প্রয়োজনীয় কার্যকরী মূলধন এবং নতুন বিনিয়োগের জন্য ঋণ পেতে সমস্যায় পড়ছে। এর প্রভাব উৎপাদন, কর্মসংস্থান ও অর্থনৈতিক প্রবৃদ্ধির ওপর পড়তে পারে।
খেলাপি ঋণ নিয়ন্ত্রণে কার্যকর ও টেকসই ব্যবস্থা গ্রহণ করা না হলে ব্যাংকিং খাতের ঝুঁকি আরও বাড়তে পারে। একই সঙ্গে ঋণ অনুমোদন ও আদায়ে সুশাসন, জবাবদিহিতা, নৈতিকতা এবং যথাযথ ঝুঁকি ব্যবস্থাপনা নিশ্চিত করা জরুরি বলে তিনি জোরারোপ করেন।
তারা মনে করেন, ব্যাংকিং খাতে আস্থা পুনঃপ্রতিষ্ঠা, খেলাপি ঋণ আদায়, ব্যাংকের মূলধন সক্ষমতা শক্তিশালী করা এবং যোগ্য উদ্যোক্তাদের জন্য ঋণের প্রবাহ স্বাভাবিক রাখা—এসব বিষয়ে সমন্বিত ও কার্যকর পদক্ষেপ নেওয়া প্রয়োজন।
অনুষ্ঠানে সভাপতির বক্তব্যে বাংলাদেশ ব্যাংকের গভর্নর এবং বিআইবিএম গভর্নিং বোর্ডের চেয়ারম্যান মোঃ মোস্তাকুর রহমান এফসিএমএ ব্যাংকিং খাতে নৈতিকতা, সুশাসন, জবাবদিহিতা ও পেশাদারিত্ব নিশ্চিত করার ওপর বিশেষ গুরুত্বারোপ করেন। তিনি বলেন, একটি ব্যাংকের মূল শক্তি শুধু তার মূলধন, প্রযুক্তি বা তারল্যের ওপর নির্ভর করে না; বরং ব্যাংকের প্রতি আমানতকারী, ঋণগ্রহীতা, বিনিয়োগকারী এবং সামগ্রিক অর্থনীতির আস্থাই ব্যাংকিং ব্যবস্থার সবচেয়ে গুরুত্বপূর্ণ ভিত্তি। এই আস্থা ধরে রাখতে ব্যাংকারদের সর্বোচ্চ পেশাগত ও নৈতিক মান বজায় রাখতে হবে।
স্বাগত বক্তব্যে বিআইবিএম-এর মহাপরিচালক ড. মোঃ এজাজুল ইসলাম ব্যাংকিং খাতে সর্বোচ্চ নৈতিকতা চর্চার ওপর গুরুত্বারোপ করেন।তিনি বলেন, ব্যাংকিং ব্যবসা অন্য অনেক ব্যবসার তুলনায় ভিন্ন, কারণ ব্যাংক জনগণের আমানতের অর্থ ব্যবস্থাপনা করে এবং সেই অর্থ দেশের অর্থনৈতিক কর্মকাণ্ডে প্রবাহিত করে। তাই একজন ব্যাংকারের সিদ্ধান্তের প্রভাব শুধু একটি ব্যাংক বা একজন গ্রাহকের মধ্যে সীমাবদ্ধ থাকে না; এর প্রভাব অর্থনীতির বিভিন্ন খাতে ছড়িয়ে পড়ে।
তিনি বলেন, একজন ব্যাংকারের দক্ষতা শুধু হিসাব, অর্থনীতি, ঋণ বিশ্লেষণ বা প্রযুক্তিগত জ্ঞানের মধ্যে সীমাবদ্ধ থাকা উচিত নয়। একজন দক্ষ ব্যাংকারকে একই সঙ্গে সৎ, দায়িত্বশীল, নৈতিক ও জবাবদিহিমূলক হতে হবে। বিশেষ করে ঋণ অনুমোদন, ঋণ পুনঃতফসিলীকরণ, সম্পদের মূল্যায়ন, গ্রাহক নির্বাচন এবং ঝুঁকি ব্যবস্থাপনার ক্ষেত্রে নৈতিক সিদ্ধান্ত গ্রহণ অত্যন্ত গুরুত্বপূর্ণ।
ড. এজাজুল ইসলাম বলেন, নৈতিকতার ঘাটতি থেকেই অনেক সময় অনিয়ম, ঋণ অব্যবস্থাপনা, স্বার্থের সংঘাত এবং দুর্বল সুশাসনের সুযোগ তৈরি হয়। ফলে ব্যাংকিং খাতে নৈতিকতা কোনো আনুষ্ঠানিক বিষয় নয়; এটি ব্যাংকের দৈনন্দিন কার্যক্রমের অবিচ্ছেদ্য অংশ হওয়া প্রয়োজন।
তিনি বলেন, পরিবর্তিত ব্যাংকিং ব্যবস্থায় প্রযুক্তির ব্যবহার দ্রæত বাড়ছে। ডিজিটাল ব্যাংকিং, কৃত্রিম বুদ্ধিমত্তা, ডেটা অ্যানালিটিক্স ও স্বয়ংক্রিয় ঝুঁকি ব্যবস্থাপনা ব্যাংকিং সেবাকে আরও কার্যকর করতে পারে। তবে প্রযুক্তির ব্যবহার যত বাড়বে, নৈতিকতা, তথ্যের গোপনীয়তা, গ্রাহকের অধিকার এবং জবাবদিহিতার বিষয়গুলোও তত বেশি গুরুত্বপূর্ণ হয়ে উঠবে।
অধ্যাপক এবং পরিচালক (গবেষণা , উন্নয়ন ও পরামর্শ) মোঃ শিহাব উদ্দিন খান বলেন, ব্যাংকিং খাতে সংস্কারের লক্ষ্য শুধু সমস্যাগ্রস্ত ব্যাংককে টিকিয়ে রাখা নয়; বরং এমন একটি সুশাসনভিত্তিক ব্যাংকিং ব্যবস্থা গড়ে তোলা, যেখানে আমানতকারীর স্বার্থ সুরক্ষিত থাকবে, ঋণ উৎপাদনশীল খাতে যাবে এবং ব্যাংকের সম্পদ ব্যবস্থাপনায় স্বচ্ছতা ও জবাবদিহিতা থাকবে। উক্ত অনুষ্ঠানে অর্থনীতিবিদ, ব্যাংকার এবং বিশ্ববিদ্যালয়ের অধ্যাপকসহ বিভিন্ন পর্যায়ের ব্যক্তিবর্গ উপস্থিত ছিলেন।




 শেরপুরে আতা সভাপতি - শওকত কে সাধারন সম্পাদক করে জেলা যুবদলের আংশিক কমিটি গঠন
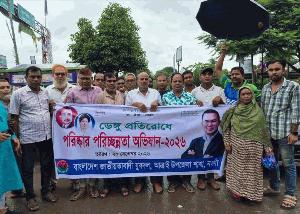 আত্রাইয়ে যুবদলের পরিষ্কার পরিচ্ছন্নতা অভিযান
 বিদ্যুৎস্পৃষ্টে নিভে গেল হাসানুরের জীবন প্রদীপ
 টাঙ্গাইলে প্রকাশ্যে সাবেক ইউপি সদস্যকে কুপিয়ে হত্যা
 একটি ছেলে ফোন করে ১ লাখ টাকা নিয়ে আসতে বলে’: নিহত আজমুলের বাবা
 মানিকগঞ্জে স্ত্রী, শিশুকন্যা হত্যার পর প্রবাসী স্বামীর আত্মহত্যা
 ক্ষেতলালে আলুর কোল্ডস্টোরে মাদকবিরোধী অভিযান, ট্যাপেন্টাডলসহ আটক ৭
 দেশের বাজারে বাড়লো সোনার দাম
 ফেসবুকে প্রধানমন্ত্রীকে নিয়ে কটূক্তি, সুন্দরগঞ্জে যুবক গ্রেপ্তার
 কিশোরের মৃত্যু: নিখোঁজের ৩ দিন পর ভারত সীমান্তে মিললো লাশ